
越“稳”的保本理财说明书,越藏着你没读出来的隐性风险
越“稳”的保本理财说明书,越藏着你没读出来的隐性风险
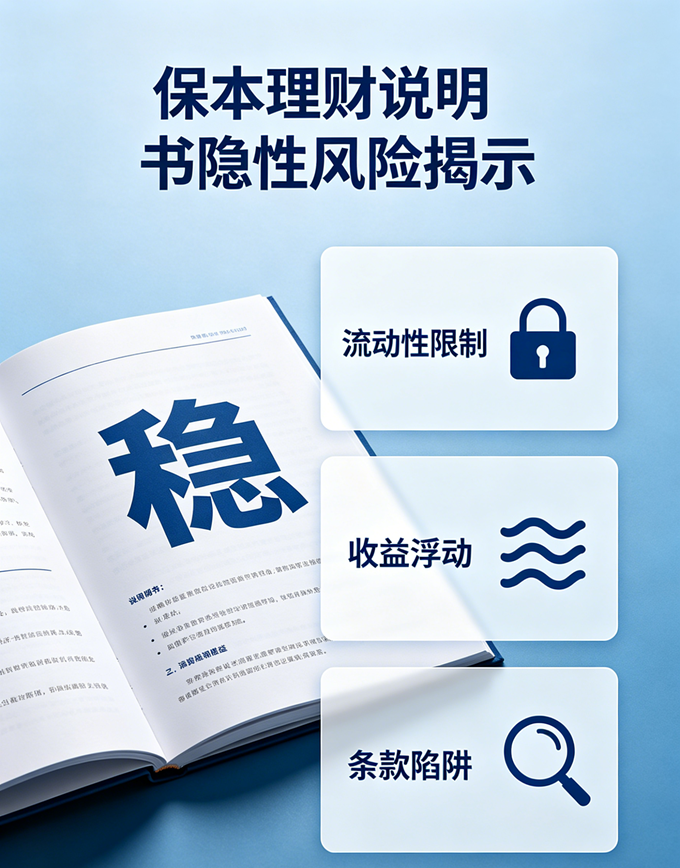
不少人挑选理财产品的第一标准,就是翻遍说明书找“稳”的关键词:页面顶部用加粗字体标着“本金保障”,风险等级栏填着最低的R1级,产品介绍里反复强调“历史100%兑付”,连配图都用了象征安全的蓝色盾牌。很多人看到这些描述,直接就把全部积蓄投了进去,连说明书后半部分的小字都懒得扫一眼,直到产品到期后拿到手的收益远低于预期,甚至出现了部分本金亏损,才反应过来那些被“稳”的包装藏起来的条款,早就在你没注意的缝隙里写好了所有风险。这些被你刻意忽略的细节,就像藏在皮肤褶皱里的老废角质,你以为擦干净了表面就万事大吉,实际上那些看不见的缝隙里,早就攒下了能直接影响你收益的隐患。
市面上绝大多数主打“稳”的低风险理财产品,都会把所有能体现安全感的信息放在最显眼的位置,用大字号、高亮色反复强化“保本、无风险、稳拿收益”的认知,却把真正决定你最终收益的核心规则,藏在说明书几十页之后的小字段落里。很多人买这类产品的时候,只会扫一眼首页标注的“预期年化收益率”,就默认这笔钱到期后一定能拿到对应的收益,完全没意识到“预期”两个字本身就不是刚性承诺。不少产品的说明书里,会在你翻到第三十页之后的角落,用和背景色几乎融为一体的浅灰色小字标注:本产品不承担任何收益兑付责任,所有预期收益仅为过往业绩测算,不代表未来实际可得。你以为自己买的是稳赚不赔的保本产品,实际上从你签字确认的那一刻起,收益的不确定性早就被条款写死了。
最常见的隐性陷阱,藏在“收益计算规则”的文字游戏里。有不少主打“3.5%年化收益”的稳健理财,你仔细翻完说明书才会发现,这个3.5%的收益根本不是按你投入的全部本金,从第一天开始计算的。有的产品设置了长达6个月的封闭建仓期,建仓期内只按0.3%的活期利率计算收益,你持有满两年才能拿到全部的3.5%年化,要是持有时间不满两年,实际年化连2%都达不到;还有的产品把收益拆成了“基础收益+浮动奖励”两部分,3.5%的宣传收益里,只有1.5%是确定能拿到的基础部分,剩下的2%浮动奖励,需要产品的底层资产达到极其苛刻的收益条件才能触发,而这个条件在过去三年的市场环境里,一次都没有实现过。很多人买的时候以为自己能稳稳拿到3.5%的收益,到期后算下来实际年化连2%都不到,相当于平白无故损失了近一半的预期收益,而这些规则,全部都明明白白写在说明书的缝隙里,只是你当初被“稳”的宣传晃花了眼,根本没耐心读到这里。
更隐蔽的风险,藏在你完全看不懂的底层资产描述里。很多“稳”的保本理财,不会直接告诉你资金最终投向了哪里,只会用“高流动性同业资产、低风险标准化债券”这类模糊的词汇一笔带过。你顺着说明书的指引往下翻,才能在附录的资产配置说明里看到,产品有近40%的资金投向了某地方融资平台的非标债权,还有20%的资金配置在了低评级的永续债里。这些资产的流动性极差,一旦市场出现波动,底层资产的估值出现调整,你以为稳如磐石的理财,净值会直接出现意料之外的回撤。之前有不少投资者买了主打R1级的稳健理财,结果产品净值突然暴跌,连本金都出现了浮亏,翻完说明书才发现,产品的底层资产里藏了大量高风险的地产债,这些内容全部都在说明书里有标注,只是被“低风险”的包装藏在了最不显眼的位置,你当初根本没读到。
还有一类最容易被忽略的隐性风险,是产品的“提前赎回规则”。很多人买稳健理财,默认自己急用钱的时候可以随时赎回,完全没注意说明书里写的规则:产品设置了长达18个月的最短持有期,持有期内不接受任何赎回申请,哪怕你家里遇到急事需要用钱,也只能等到持有期结束才能拿回本金;还有的产品设置了“强制赎回条款”,发行方有权根据市场情况,在产品到期前提前终止合约,只给你结算持有期间的活期收益。有个投资者之前买了一款宣传“随存随取”的稳健理财,家里突发重病需要用钱,才发现产品根本不支持提前赎回,几十万的资金直接被锁了两年,急得团团转也没有任何解决办法。这些规则全部都写在说明书的条款里,只是被“灵活存取”的宣传藏在了缝隙中,你当初被“稳”的表象迷惑,根本没意识到自己的资金流动性早就被条款锁死了。
我身边有个朋友,前两年买了一款银行主推的“保本型”理财,宣传页上用超大字号标着“年化收益4%,本金100%保障”。他当时觉得这款产品足够稳,连说明书都没仔细看,直接把准备用来买房的30万首付全部投了进去。等到期后他去银行结算,才发现最终拿到手的收益只有不到1万,算下来实际年化连2%都不到。他翻出压在抽屉里的产品说明书,逐页看完才发现,这款产品的收益计算规则里,设置了多达7项的扣除条款,管理费、托管费、业绩提成全部要从收益里扣除,所谓的4%年化,是扣除所有费用之前的名义收益,这些内容全部都用小字写在说明书的最后几页,当初他根本没耐心读到这里。他本来以为自己买了稳赚不赔的产品,最后平白无故损失了近两万的预期收益,连买房的节奏都被打乱了。
很多人挑选稳健理财的时候,总觉得“产品宣传说稳,那就一定不会出问题”,完全把仔细读说明书的步骤省略掉。你以为那些藏在缝隙里的小字是无关紧要的套话,实际上所有的隐性风险,全部都被提前写在了这些条款里。发行方不会直接告诉你这款产品的收益很难达标,不会直接告诉你底层资产藏着流动性隐患,不会直接告诉你你的资金会被长期锁定,他们只会用“稳”的包装把这些风险藏起来,等着你自己忽略过去。等到真的出现收益不达预期、本金浮亏的情况,你拿着说明书根本找不到任何对方违约的地方,所有的规则当初你都已经签字确认过,最后只能自己承担所有损失。
真正的低风险投资,从来不是看产品宣传页上的“稳”字有多大,而是你愿意花上一两个小时,逐字逐句把厚厚的说明书读完,把所有藏在缝隙里的隐性风险全部挖出来。别再被“保本、稳赚”的宣传晃花了眼,那些你没读出来的条款,才是决定你最终能不能拿到收益的核心。你跳过的每一行小字,忽略的每一条规则,最后都会变成你投资路上的隐形陷阱,等你反应过来的时候,早就来不及了。