
从2026年的粮油批发行情里,能提前预判下半年居民消费的松紧变化节奏
2026年上半年的粮油批发行情,已经把下半年居民消费的松紧节奏,提前摊在了桌面上。
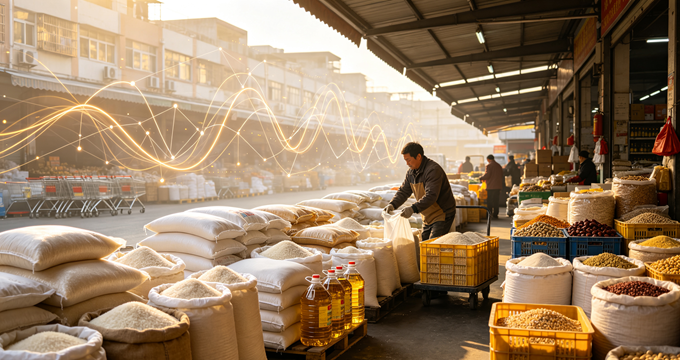
先看米面。今年一季度,全国大米批发均价较去年同期微降2.3%,面粉价格基本持平,但走货量明显萎缩。华东几个大型粮油批发市场的商户反馈,二季度以来,中小餐饮客户的拿货频次从每周两次降到了每周一次,单次拿货量也砍了近三成。这不是个别现象,而是整个下游需求端的收缩信号。米面是刚需中的刚需,连这个品类的走货都在放缓,说明居民端的餐饮消费频次、家庭烹饪的食材消耗量,都在往下走。
再看食用油。2026年上半年,豆油、菜籽油的批发价格经历了一轮先涨后稳的行情。年初受国际大豆期货价格波动影响,豆油批发价一度冲高,但到了二季度,价格回落的同时,走货量并没有同步回升。批发市场的库存周转天数从往年的15天拉长到了22天。这意味着,下游经销商不敢囤货,终端零售商也在按需补货,整个链条都在收缩库存。
库存周转天数的拉长,比价格波动更能反映消费端的真实状态。价格可以被国际行情、政策调控影响,但库存周转是实打实的下游需求决定的。经销商不敢囤货,是因为他们预判下半年的终端动销不会太好,不敢压资金。
还有一个细节值得注意。今年上半年,杂粮品类的批发走货量逆势上涨了8.7%,其中小米、燕麦、荞麦的涨幅最为明显。杂粮不是主粮,它的消费场景更多集中在注重健康的中高收入群体。这个品类的逆势增长,恰恰说明居民消费正在出现明显的分层:一部分人开始收缩非刚需开支,转向更基础的米面粮油消费;另一部分人则在基础消费之外,愿意为健康、品质支付溢价。
这种分层,在下半年会进一步加剧。
从上半年的行情来看,下半年居民消费的松紧节奏大概率会呈现“前紧后松”的态势。三季度是传统的消费淡季,叠加上半年走货萎缩的惯性,米面油的批发走货量大概率会继续承压,终端消费会维持偏紧的状态。但到了四季度,随着中秋、国庆、元旦等节日节点的带动,走货量会出现阶段性回升,尤其是食用油、高端米面品类的动销会明显好转。
但这种回升是季节性的,不是趋势性的反转。
判断消费是否真正回暖,不能只看节日节点的脉冲式增长,要看日常的走货量和库存周转。如果下半年四季度之后,粮油批发市场的库存周转天数能回落到15天以内,中小餐饮客户的拿货频次能恢复到每周两次,那才能说明居民消费真正进入了宽松周期。否则,下半年的消费节奏,依然会在“紧”的主基调里,穿插几次节日带来的短暂“松”。
粮油是居民消费的压舱石,它的批发行情,就是消费端的晴雨表。上半年这张表已经给出了明确的答案:消费端的修复,还需要时间。